
گاهی خرید یک کالا ضروری است، اما پرداخت کامل مبلغ آن در همان لحظه با برنامه مالی ما هماهنگ نیست. در چنین شرایطی، خرید اقساطی میتواند امکان انجام خرید را فراهم کند؛ بدون اینکه لازم باشد تمام هزینه در یک مرحله پرداخت شود.
اما تعداد بیشتر اقساط یا پایینتر بودن مبلغ هر قسط، لزوماً به معنای بهتر بودن یک پیشنهاد نیست. هزینه نهایی خرید، پیشپرداخت، شرایط بازپرداخت، اعتبار فروشگاه و حتی شرایط مرجوعی کالا میتوانند روی تصمیم نهایی تأثیر بگذارند.
به همین دلیل، قبل از خرید قسطی بهتر است فقط نپرسیم «ماهی چقدر باید پرداخت کنم؟» بلکه بدانیم در نهایت چقدر میپردازیم، از کجا خرید میکنیم و چه تعهدی برای ماههای آینده ایجاد میشود.
در این راهنما، خرید اقساطی را از تعریف و نحوه کار تا انتخاب فروشگاه، محاسبه هزینه نهایی و تفاوت آن با خرید اعتباری بررسی میکنیم.
خلاصه سریع خرید اقساطی
- خرید اقساطی یعنی پرداخت هزینه کالا یا خدمت در چند مرحله بهجای پرداخت کامل در زمان خرید.
- برای مقایسه پیشنهادها، فقط مبلغ هر قسط را نبینید؛ هزینه نهایی خرید را محاسبه کنید.
- پیشپرداخت، تعداد اقساط، کارمزد، شرایط دیرکرد، مرجوعی کالا و اعتبار فروشگاه را پیش از خرید بررسی کنید.
- خرید اقساطی و خرید اعتباری یکسان نیستند و شرایط هر سرویس یا اعتبار باید جداگانه بررسی شود.
خرید اقساطی چیست؟
خرید اقساطی روشی برای تهیه کالا یا خدمات است که در آن تمام هزینه خرید در یک مرحله پرداخت نمیشود و خریدار مبلغ را طبق شرایط توافقشده در چند مرحله پرداخت میکند.
شرایط خرید قسطی میتواند در فروشگاهها و سرویسهای مختلف متفاوت باشد. برای مثال، ممکن است:
- بخشی از مبلغ بهعنوان پیشپرداخت دریافت شود.
- خرید بدون پیشپرداخت انجام شود.
- تعداد اقساط متفاوت باشد.
- اعتبارسنجی انجام شود.
- ارائه مدارک یا تضمین مشخصی لازم باشد.
- خرید با استفاده از یک اعتبار از پیش تخصیصیافته انجام شود.
بنابراین عبارت «فروش اقساطی» بهتنهایی اطلاعات کافی درباره شرایط خرید به ما نمیدهد و باید جزئیات هر پیشنهاد جداگانه بررسی شود.
خرید اقساطی چگونه کار میکند؟
فرآیند دقیق خرید قسطی به فروشگاه و مدل ارائهدهنده بستگی دارد، اما معمولاً مسیر کلی به این شکل است:
- انتخاب کالا یا خدمت: ابتدا محصول یا خدمتی که قصد خرید آن را دارید مشخص میکنید.
- بررسی شرایط خرید اقساطی: تعداد اقساط، مبلغ هر قسط، پیشپرداخت و هزینههای احتمالی بررسی میشود.
- بررسی شرایط متقاضی: بسته به مدل خرید ممکن است اعتبارسنجی یا بررسی مدارک انجام شود.
- تأیید خرید: پس از تأیید شرایط، قرارداد یا توافق خرید نهایی میشود.
- پرداخت اولیه: اگر طرح دارای پیشپرداخت باشد، مبلغ اولیه پرداخت میشود.
- دریافت کالا یا خدمت: کالا تحویل داده میشود یا امکان استفاده از خدمت فراهم میشود.
- پرداخت اقساط: خریدار طبق برنامه تعیینشده، اقساط را پرداخت میکند.
ممکن است در برخی سرویسها بخشی از این مراحل حذف یا بهصورت آنلاین انجام شود. بنابراین همیشه شرایط همان فروشگاه یا سرویس را مبنا قرار دهید.
اگر میخواهید مسیر خرید را از انتخاب کالا و فروشگاه تا بررسی شرایط پرداخت و نهاییکردن خرید مرحلهبهمرحله دنبال کنید، راهنمای کامل خرید قسطی از انتخاب تا پرداخت را مطالعه کنید.
مزایای خرید اقساطی چیست؟
خرید اقساطی میتواند در برخی شرایط به مدیریت بهتر پرداخت کمک کند، بهخصوص وقتی خرید موردنیاز است اما پرداخت یکجای مبلغ فشار زیادی به بودجه وارد میکند.
تقسیم هزینه خرید
مهمترین ویژگی خرید اقساطی این است که هزینه کالا یا خدمت به چند پرداخت تقسیم میشود.
بهجای اینکه تمام مبلغ در یک روز از بودجه خارج شود، پرداخت در یک بازه زمانی مشخص انجام میشود.
حفظ بخشی از نقدینگی
فرض کنید کالایی ضروری نیاز دارید اما پرداخت نقدی آن بخش زیادی از پولی را که برای سایر هزینههای ماه کنار گذاشتهاید مصرف میکند.
خرید قسطی میتواند باعث شود بخشی از نقدینگی برای سایر نیازها باقی بماند.
امکان انجام خرید در زمان مناسب
همه خریدها را نمیتوان چند ماه به تعویق انداخت.
خرابی موبایل کاری، نیاز به تعویض یک وسیله ضروری خانه یا پرداخت هزینه یک خدمت موردنیاز میتواند باعث شود خرید باید زودتر انجام شود.
در این شرایط، پرداخت اقساطی میتواند فاصله بین «زمان نیاز» و «امکان پرداخت کامل» را مدیریت کند.
برنامهریزی بهتر هزینهها
وقتی مبلغ و تاریخ اقساط از ابتدا مشخص باشد، میتوان آنها را در بودجه ماهانه لحاظ کرد.
البته این مزیت زمانی معنا دارد که مبلغ اقساط متناسب با توان پرداخت باشد.
دسترسی به گزینههای بیشتر
گاهی پرداخت یکجای مبلغ یک کالا دشوار است، اما تقسیم آن به چند مرحله باعث میشود کاربر گزینههای بیشتری برای انتخاب داشته باشد.
با این حال، افزایش قدرت خرید نباید باعث انتخاب کالایی شود که خارج از توان مالی واقعی کاربر است.
خرید اقساطی چه محدودیتها و ریسکهایی دارد؟
خرید اقساطی فقط مجموعهای از مزایا نیست. قبل از خرید باید تعهدات و هزینههای آن نیز بررسی شود.
احتمال افزایش هزینه نهایی
در برخی طرحها، هزینه نهایی خرید اقساطی ممکن است از قیمت نقدی بیشتر باشد.
این تفاوت ممکن است ناشی از کارمزد، هزینه خدمات یا سایر شرایط قرارداد باشد.
ایجاد تعهد برای ماههای آینده
وقتی خرید اقساطی انجام میدهید، بخشی از درآمد ماههای آینده از قبل به پرداخت اقساط اختصاص پیدا میکند.
اگر چند خرید قسطی همزمان انجام شود، مجموع اقساط میتواند بخش قابلتوجهی از بودجه ماهانه را مصرف کند.
هزینه یا پیامد تأخیر در پرداخت
شرایط دیرکرد در هر قرارداد متفاوت است.
قبل از خرید باید بدانید اگر قسط در موعد مقرر پرداخت نشود، چه شرایطی اعمال خواهد شد.
در مدلهای بینالمللی خرید مرحلهای مانند Buy Now, Pay Later (BNPL) نیز بررسی موعدهای پرداخت، هزینههای احتمالی و شرایط تأخیر پیش از پذیرش خرید اهمیت دارد.
محدودیت انتخاب فروشگاه
ممکن است یک روش پرداخت اقساطی فقط در تعدادی فروشگاه یا شبکه مشخص قابل استفاده باشد.
شرایط دریافت
خرید قسطی همیشه به معنای خرید بدون بررسی نیست. ممکن است اعتبارسنجی، ارائه مدارک یا سایر شرایط برای تأیید خرید وجود داشته باشد.
مهمتر از همه:
صرف اینکه امکان خرید اقساطی وجود دارد، دلیل کافی برای انجام یک خرید غیرضروری نیست.
قبل از خرید اقساطی چه چیزهایی را بررسی کنیم؟
برای مقایسه چند پیشنهاد خرید قسطی، فقط مبلغ هر قسط را نگاه نکنید.
هزینه نهایی خرید
مهمترین سؤال این است:
در پایان قرارداد مجموعاً چقدر پرداخت میکنم؟
قیمت نقدی را با مجموع پیشپرداخت، اقساط و سایر هزینهها مقایسه کنید.
مبلغ هر قسط
یک قسط زمانی قابل مدیریت است که با بودجه ماهانه شما هماهنگ باشد.
بهتر است مجموع تمام تعهدات ماهانه خود را در نظر بگیرید، نه فقط قسط خرید جدید.
تعداد اقساط
تعداد بیشتر اقساط میتواند مبلغ هر پرداخت را کاهش دهد، اما ممکن است روی هزینه نهایی تأثیر بگذارد.
بنابراین «قسط بیشتر» الزاماً به معنای «شرایط بهتر» نیست.
پیشپرداخت
بررسی کنید آیا لازم است بخشی از مبلغ را در ابتدا پرداخت کنید و این رقم چقدر است.
هزینهها و کارمزدهای احتمالی
تمام هزینههای مرتبط با خرید را قبل از تأیید بررسی کنید.
شرایط دیرکرد
بدانید در صورت پرداختنکردن یک قسط در موعد مقرر چه اتفاقی میافتد.
مرجوعی و لغو خرید
اگر کالا معیوب باشد یا بخواهید آن را برگردانید، وضعیت اقساط چه میشود؟
این موضوع بهخصوص در خرید اینترنتی اهمیت دارد.
اعتبار فروشگاه
شفافیت شرایط فروش، اطلاعات تماس، سابقه فعالیت، خدمات پس از فروش و شرایط مرجوعی فروشگاه را بررسی کنید.
چطور هزینه واقعی خرید اقساطی را محاسبه کنیم؟
برای ارزیابی یک پیشنهاد، ابتدا هزینه نهایی را محاسبه کنید:
هزینه نهایی خرید = پیشپرداخت + مجموع اقساط + هزینهها یا کارمزدهای احتمالی
سپس این عدد را با قیمت نقدی مقایسه کنید.
یک مثال آموزشی
فرض کنید قیمت نقدی یک کالا ۳۰ میلیون تومان است.
یک پیشنهاد اقساطی فرضی شامل:
- ۶ میلیون تومان پیشپرداخت
- ۶ قسط ۴.۵ میلیون تومانی
است.
در این مثال:
۶ میلیون + (۶ × ۴.۵ میلیون) = ۳۳ میلیون تومان
بنابراین هزینه نهایی این خرید فرضی ۳۳ میلیون تومان است.
اختلاف هزینه نهایی و قیمت نقدی در این مثال ۳ میلیون تومان خواهد بود.
این اعداد صرفاً برای توضیح روش محاسبه هستند و شرایط واقعی هر فروشگاه باید جداگانه بررسی شود.
چگونه یک فروشگاه اقساطی مناسب انتخاب کنیم؟
انتخاب فروشگاه بخش مهمی از تصمیم خرید اقساطی است. یک فروشگاه مناسب فقط جایی نیست که «قسط بیشتری» ارائه دهد.
معیارهای زیر را کنار هم بررسی کنید:
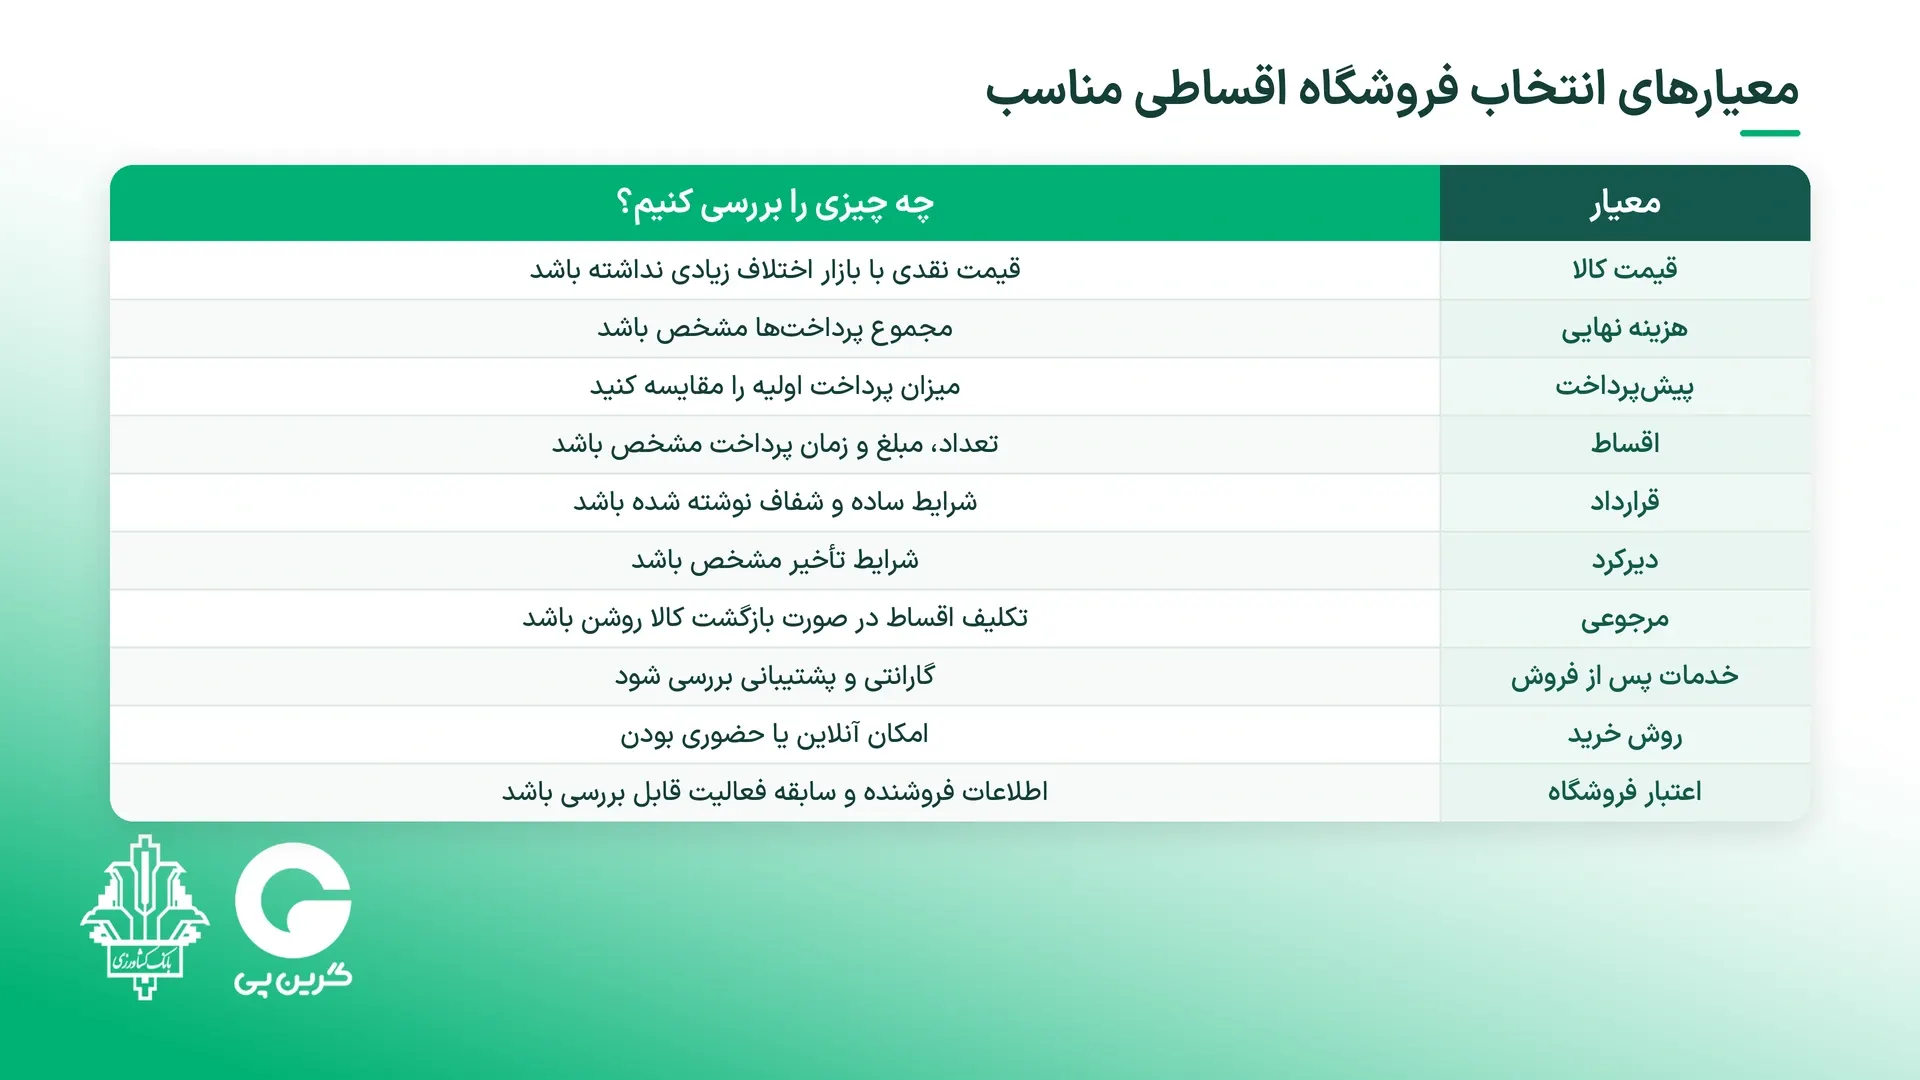
یک پیشنهاد جذاب باید علاوه بر مبلغ قسط مناسب، هزینه نهایی و شرایط شفافی نیز داشته باشد.
خرید اقساطی آنلاین بهتر است یا حضوری؟
هیچکدام بهطور مطلق بهتر نیستند. انتخاب بین خرید آنلاین و حضوری به نوع کالا، شرایط فروشگاه و ترجیح شما بستگی دارد.
خرید اقساطی آنلاین
خرید آنلاین امکان مقایسه چند فروشگاه و پیشنهاد را سادهتر میکند.
از مزایای آن میتوان به موارد زیر اشاره کرد:
- مقایسه راحتتر قیمتها
- دسترسی به فروشگاههای بیشتر
- مشاهده شرایط پیش از خرید
- امکان انجام بخشی از فرآیند بدون مراجعه حضوری
در مقابل، قبل از خرید باید:
- اعتبار سایت را بررسی کنید.
- شرایط ارسال و مرجوعی را بخوانید.
- از درگاههای معتبر برای پرداخت استفاده کنید.
- جزئیات قرارداد اقساطی را ذخیره کنید.
خرید اقساطی حضوری
در خرید حضوری میتوانید کالا را از نزدیک ببینید و سؤالهای خود را مستقیماً از فروشنده بپرسید.
با این حال:
- قرارداد را قبل از امضا بخوانید.
- مبلغ نهایی را بپرسید.
- رسید یا نسخه قرارداد را دریافت کنید.
- صرفاً به توضیح شفاهی فروشنده اکتفا نکنید.
چه کالاهایی را میتوان اقساطی خرید؟
امروزه خرید اقساطی محدود به یک گروه کالایی خاص نیست. بسته به فروشگاه و سرویس ارائهدهنده، ممکن است برای گروههای مختلف کالا امکان پرداخت مرحلهای وجود داشته باشد.
برای مثال:
- موبایل و کالای دیجیتال
- لوازم خانگی
- مبلمان و وسایل خانه
- پوشاک
- لوازم ورزشی
- کالاهای مصرفی
اما شرایط خرید هر گروه متفاوت است و نباید فرض کرد همه فروشگاهها یا همه سرویسهای اعتباری، تمام این دستهها را پوشش میدهند.
آیا خدمات را هم میتوان اقساطی خرید؟
بله، در برخی مدلها پرداخت مرحلهای فقط برای خرید کالا نیست و خدمات نیز میتوانند بهصورت اقساطی یا اعتباری ارائه شوند.
برای مثال ممکن است در برخی سرویسها امکان استفاده از اعتبار برای:
- خدمات سفر
- خدمات رفاهی
- خدمات ورزشی
- برخی خدمات تخصصی
وجود داشته باشد.
دسترسی به هر خدمت به شرایط ارائهدهنده، شبکه پذیرندگان و نوع اعتبار بستگی دارد.
خرید اقساطی بدون ضامن یعنی چه؟
عبارت «خرید اقساطی بدون ضامن» به این معنا نیست که خرید بدون هیچ بررسی یا شرطی انجام میشود.
در برخی مدلها ممکن است بهجای ضامن سنتی، روشهای دیگری برای ارزیابی و مدیریت اعتبار استفاده شود؛ از جمله:
- اعتبارسنجی
- بررسی سابقه مالی
- بررسی درآمد
- رابطه سازمانی
- اعتبار از پیش تخصیصیافته
- سایر سازوکارهای تضمین
بنابراین هنگام مشاهده تبلیغ «خرید قسطی بدون ضامن»، شرایط کامل آن را بررسی کنید.
بدون ضامن بودن با بدون شرط بودن متفاوت است.
خرید اقساطی و خرید اعتباری چه تفاوتی دارند؟
خرید اقساطی و خرید اعتباری به هم مرتبطاند اما دقیقاً یک مفهوم نیستند.
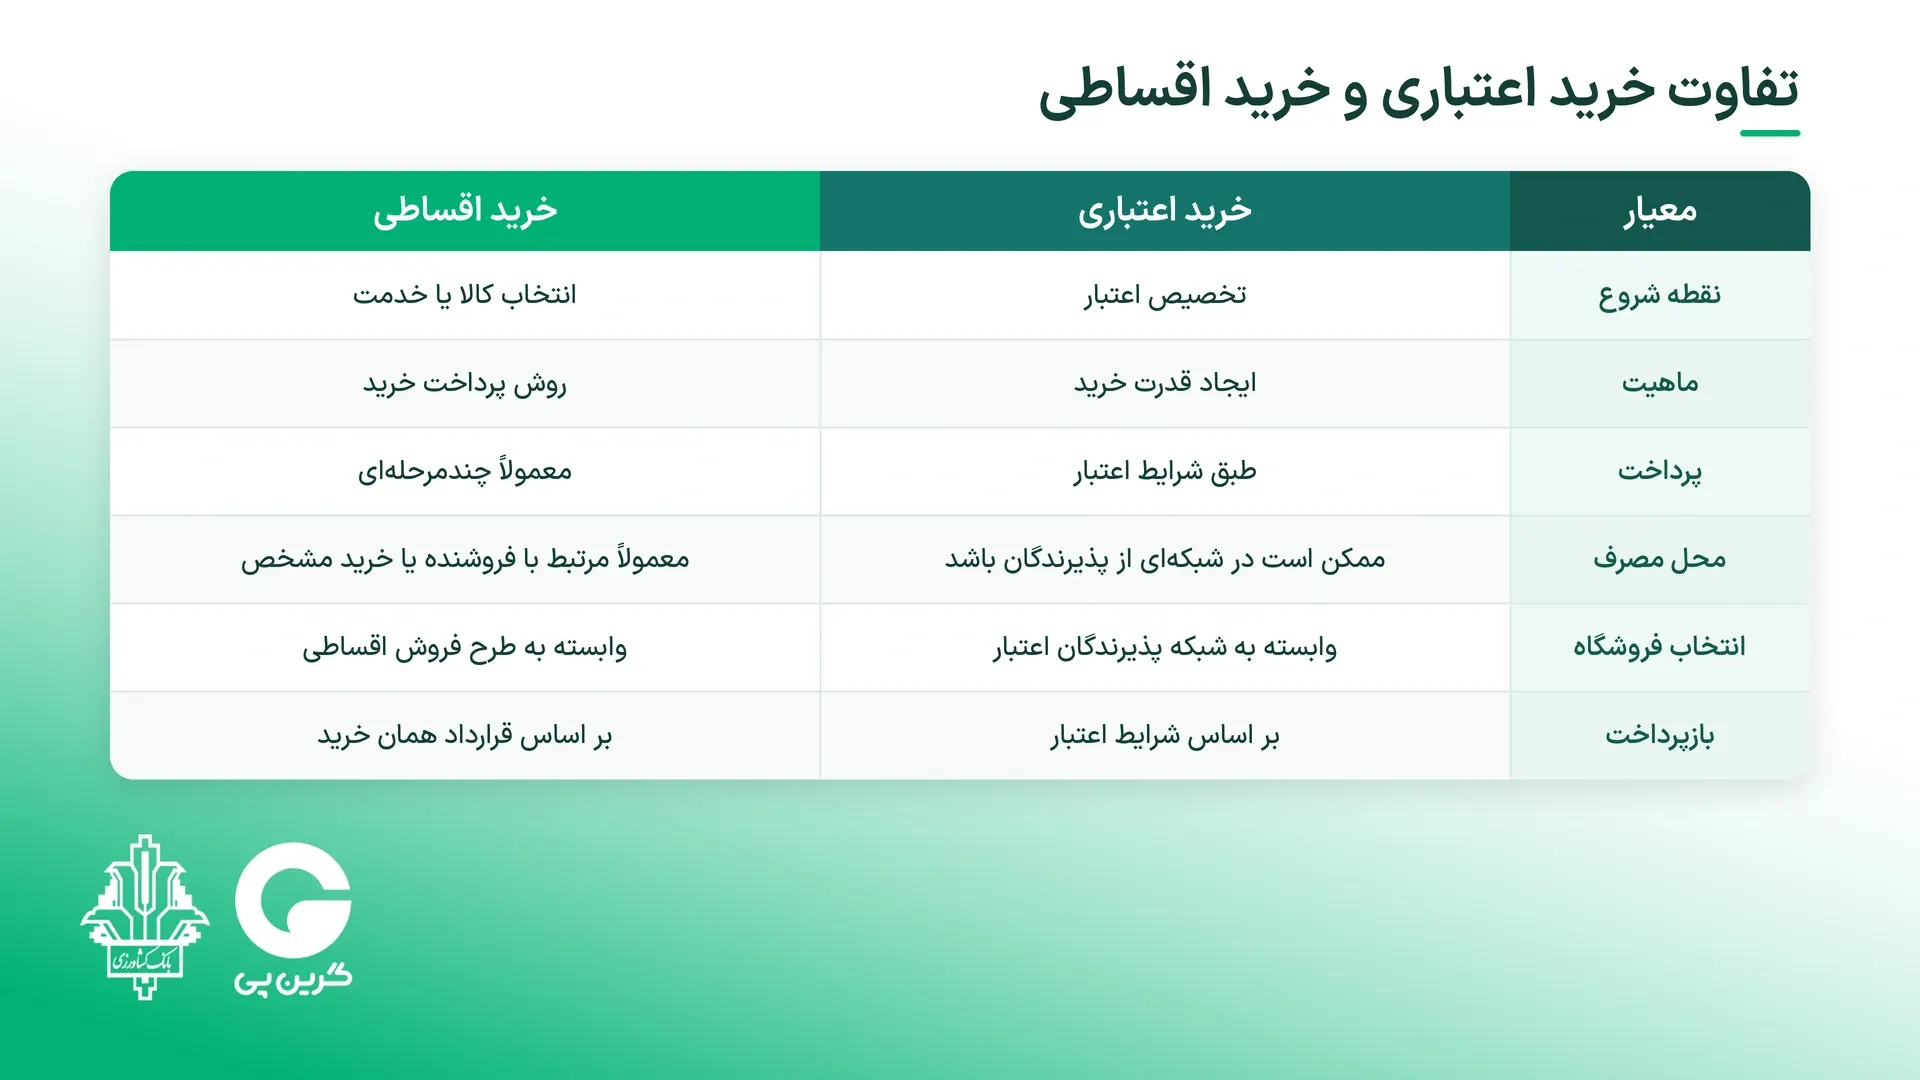
در خرید اقساطی معمولاً از همان ابتدا یک کالا انتخاب شده و برای پرداخت آن برنامه اقساطی تعریف میشود.
در خرید اعتباری ممکن است ابتدا اعتبار در اختیار کاربر قرار گیرد و سپس کاربر تصمیم بگیرد آن را در کدام پذیرنده یا برای چه خریدی مصرف کند.
البته برخی سرویسها این دو مدل را با یکدیگر ترکیب میکنند.
اگر میخواهید درباره مفهوم اعتبار، نحوه استفاده از آن و تفاوت خرید اعتباری با سایر روشهای پرداخت بیشتر بدانید، راهنمای کامل اعتبار خرید و خرید اعتباری با گرینپی را مطالعه کنید.
خرید اقساطی با وام چه تفاوتی دارد؟
تفاوت اصلی این است که در خرید اقساطی، معمولاً فرآیند از انتخاب یک کالا یا خدمت شروع میشود؛ اما در وام، تسهیلات مالی طبق شرایط مشخصی در اختیار متقاضی قرار میگیرد.
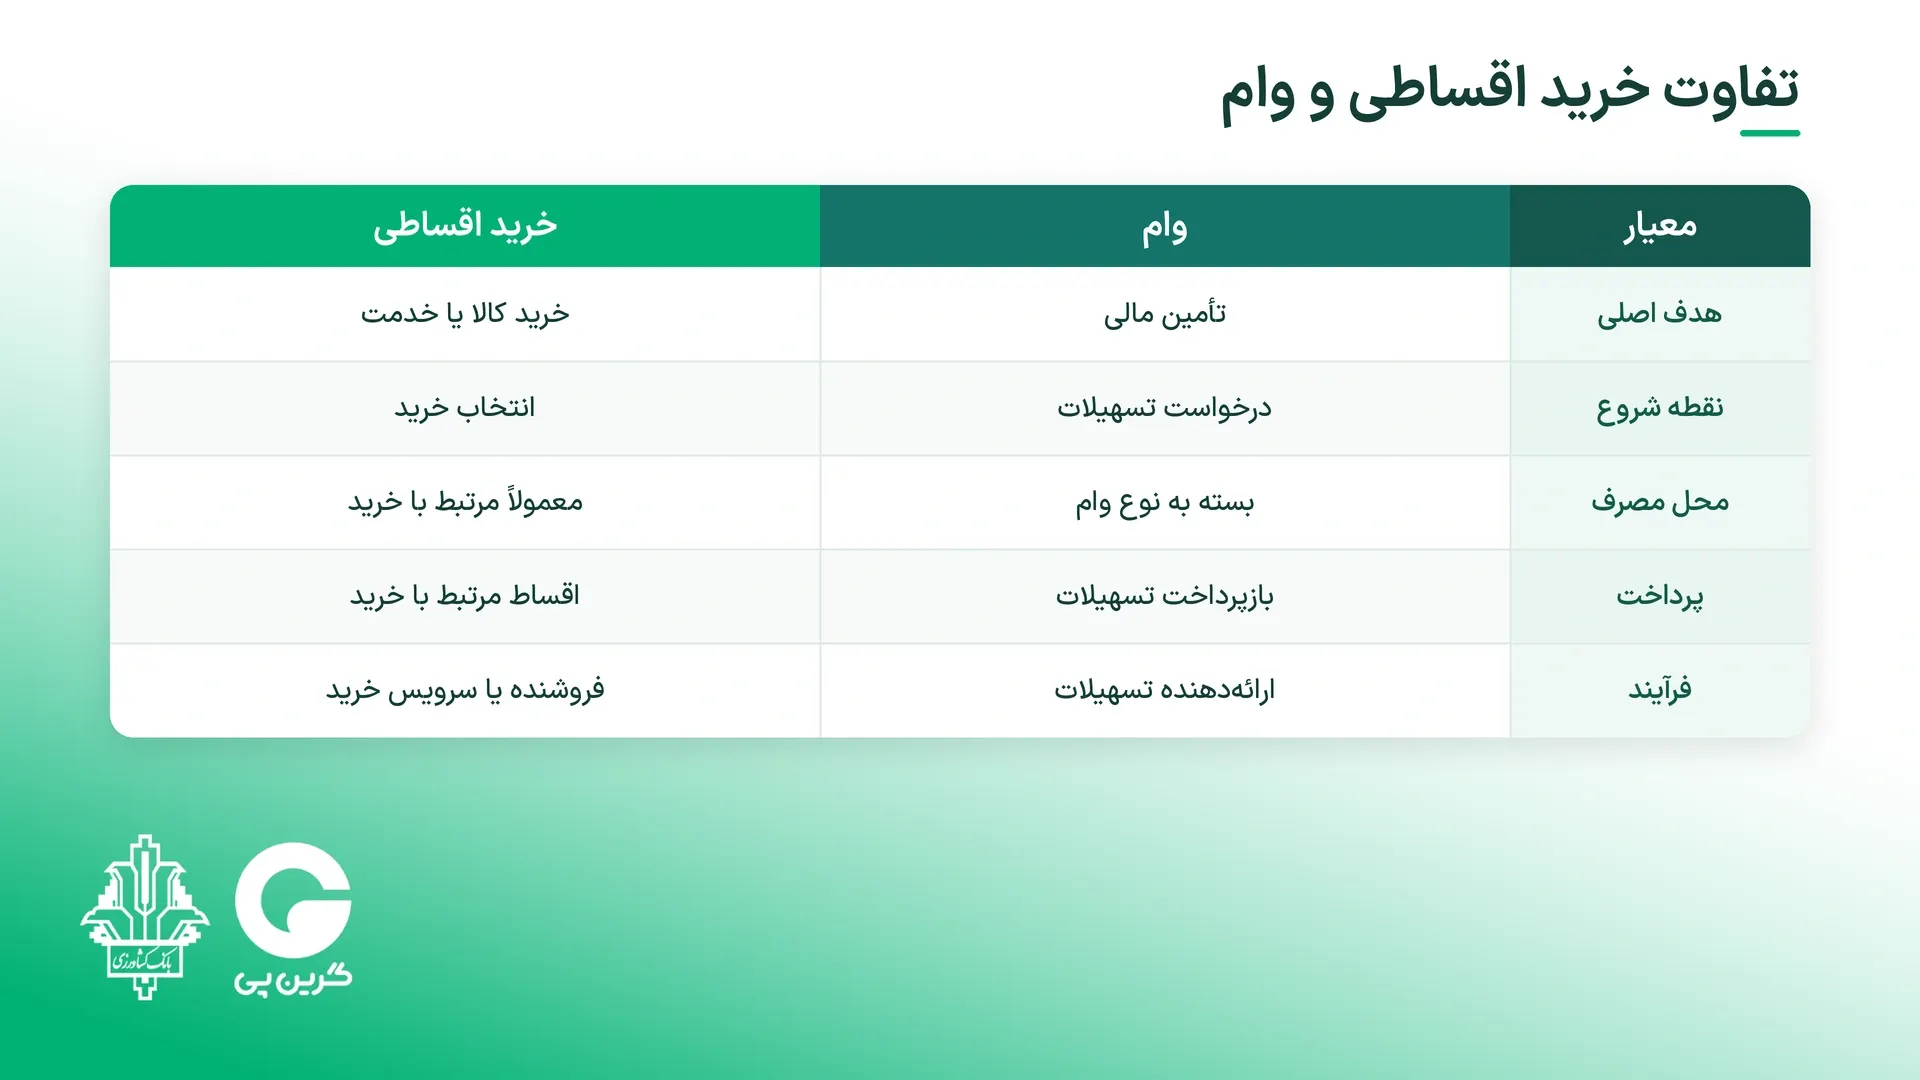
ساختار انواع وام و خرید اقساطی متفاوت است؛ بنابراین برای مقایسه دقیق باید شرایط هر محصول مالی بهطور جداگانه بررسی شود.
چه زمانی خرید اقساطی میتواند مناسب باشد؟
خرید اقساطی زمانی میتواند گزینه قابل بررسی باشد که نیاز واقعی به خرید وجود داشته باشد و پرداخت اقساط با بودجه آینده شما هماهنگ باشد.
برای مثال ممکن است گزینه مناسبی باشد وقتی:
- خرید ضروری است.
- پرداخت یکجای مبلغ بخش زیادی از نقدینگی را مصرف میکند.
- مبلغ هر قسط با بودجه ماهانه هماهنگ است.
- هزینه نهایی را بررسی کردهاید.
- قرارداد و شرایط پرداخت شفاف است.
در مقابل، بهتر است دوباره تصمیم خود را بررسی کنید اگر:
- خرید ضروری نیست.
- مجموع اقساط فعلی شما زیاد است.
- مبلغ اقساط فشار زیادی به بودجه وارد میکند.
- هزینه نهایی بهطور قابلتوجهی بیشتر از قیمت نقدی است.
- شرایط قرارداد روشن نیست.
خرید نقدی، اقساطی یا اعتباری؛ چه تفاوتی دارند؟
هر روش میتواند در شرایط متفاوتی کاربرد داشته باشد.
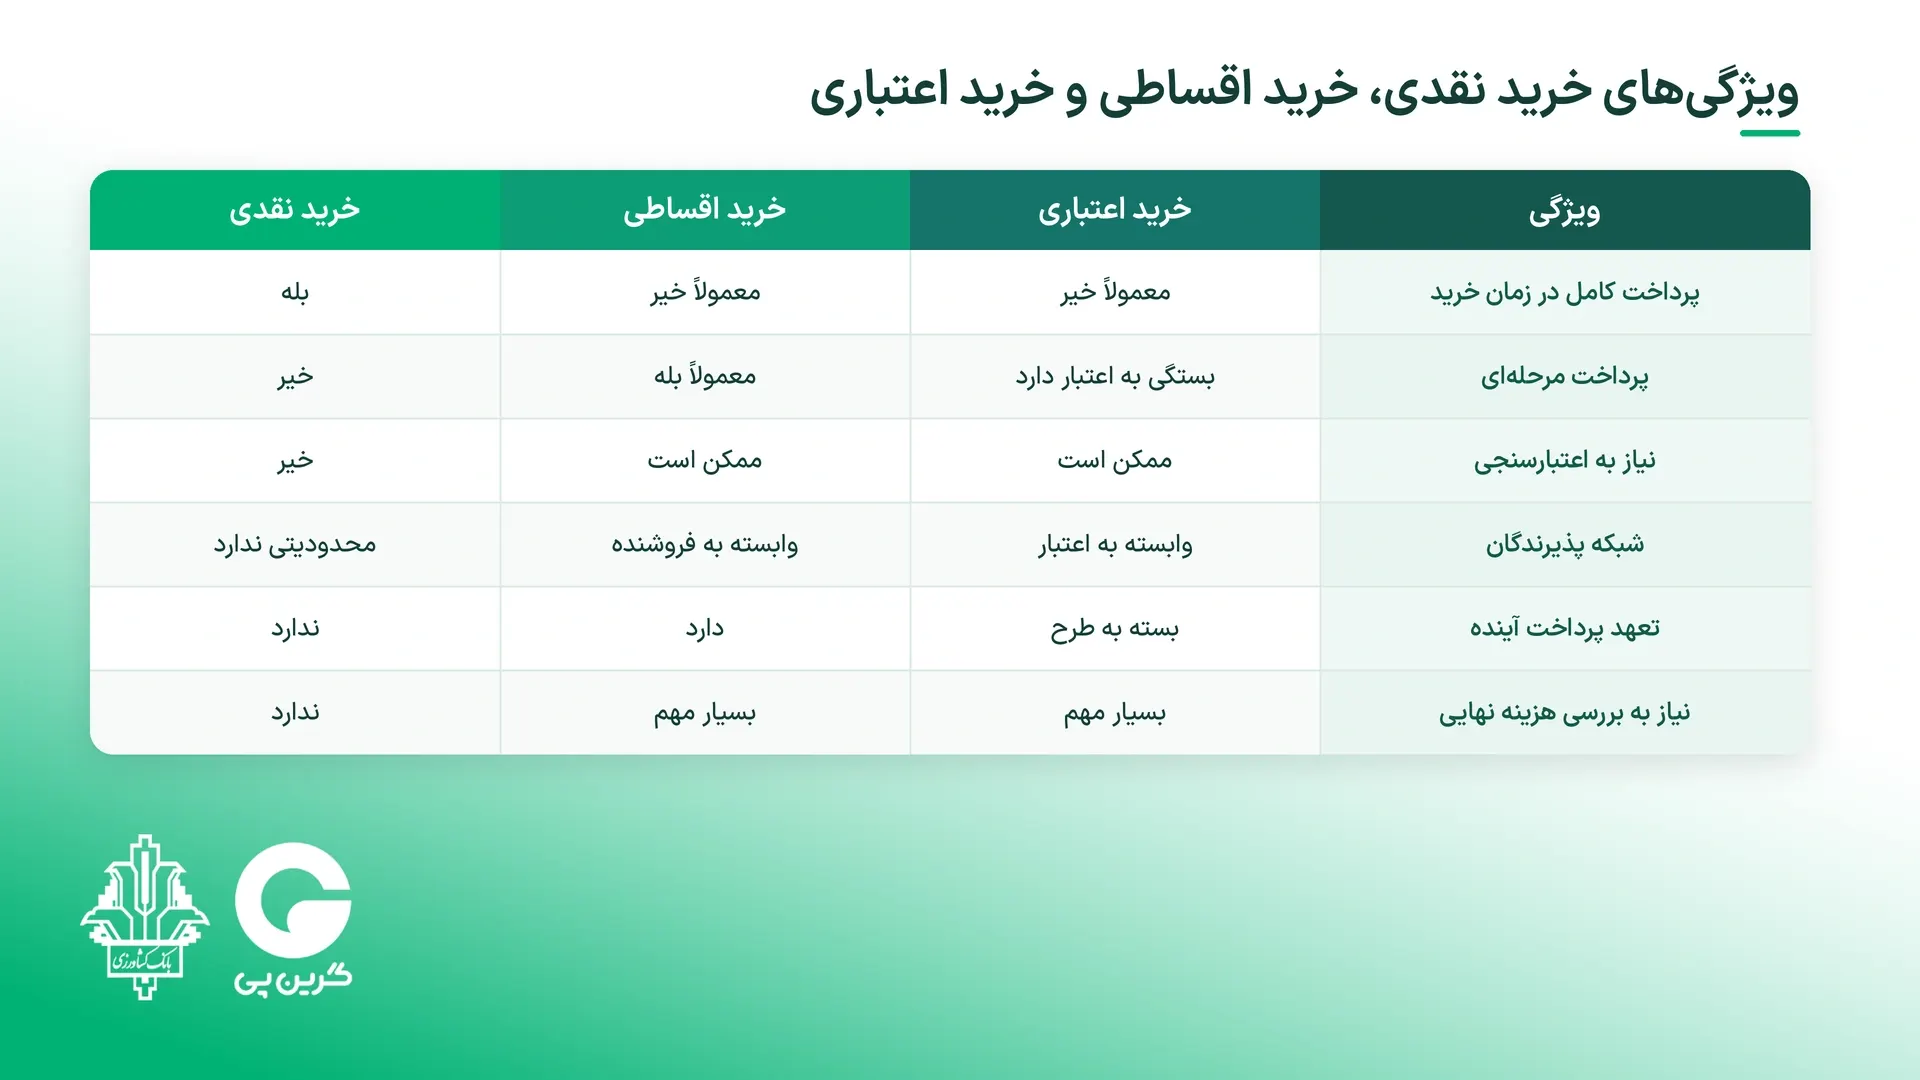
هیچیک از این روشها برای همه افراد و همه خریدها «بهترین» نیستند. انتخاب مناسب به نیاز، نقدینگی و توان بازپرداخت بستگی دارد.
اعتبار خرید چه نقشی در خرید اقساطی دارد؟
در برخی مدلها، مسیر خرید از یک اعتبار خرید شروع میشود.
یعنی ابتدا بر اساس شرایط یک طرح، مبلغی بهعنوان اعتبار خرید در اختیار کاربر قرار میگیرد و سپس میتواند از آن برای خرید کالا یا خدمات در شبکه پذیرندگان استفاده کند.
مزیت چنین ساختاری میتواند این باشد که کاربر به یک فروشگاه خاص محدود نباشد و از میان پذیرندگان متصل به اعتبار خود انتخاب کند.
اما نکته مهم این است که:
- هر اعتبار خرید الزاماً اقساطی نیست.
- شیوه تسویه و بازپرداخت هر اعتبار به شرایط همان طرح بستگی دارد.
خرید اعتباری و اقساطی با گرینپی چگونه است؟
گرینپی در قالب طرحهای مختلف، امکان استفاده از اعتبار خرید را برای گروههای واجد شرایط فراهم میکند.
پس از تخصیص اعتبار، کاربر میتواند متناسب با نوع اعتبار و شرایط همان طرح، از آن برای خرید کالا یا خدمات در پذیرندگان مرتبط استفاده کند.
این مدل میتواند به کاربر کمک کند پیش از خرید بررسی کند چه فروشگاهها و مسیرهایی برای استفاده از اعتبار او وجود دارند.
البته شرایط همه اعتبارها یکسان نیست.
مواردی مانند:
- شرایط تخصیص
- میزان اعتبار
- شیوه مصرف
- شبکه پذیرندگان
میتوانند در طرحهای مختلف متفاوت باشند.
بنابراین همه اعتبارهای گرینپی را نباید الزاماً «خرید اقساطی» در نظر گرفت و لازم است شرایط همان اعتبار بررسی شود.
چگونه فروشگاههای مناسب برای خرید با اعتبار را پیدا کنیم؟
یکی از معیارهای مهم در انتخاب اعتبار خرید، شبکه پذیرندگان آن است.
قبل از خرید بررسی کنید:
- آیا کالای موردنیاز شما در شبکه وجود دارد؟
- فروشگاه موردنظر اعتبار شما را میپذیرد؟
- امکان خرید آنلاین وجود دارد؟
- شرایط استفاده از اعتبار در فروشگاه چیست؟
- آیا اعتبار شما برای آن گروه کالا یا خدمت قابل استفاده است؟
برای اطلاعات بهروز، بهتر است فهرست فروشگاهها و مراکز طرف قرارداد گرینپی و شرایط استفاده از هر اعتبار را بررسی کنید.
برای انتخاب محل خرید، میتوانید فروشگاههای حضوری و آنلاین گرینپی را بر اساس دستهبندی کالا و خدمات بررسی کنید و پذیرنده متناسب با اعتبار خود را پیدا کنید.
چکلیست نهایی قبل از خرید اقساطی
قبل از نهاییکردن خرید، این سؤالها را از خودتان بپرسید:
- آیا واقعاً به این کالا یا خدمت نیاز دارم؟
- قیمت نقدی آن چقدر است؟
- هزینه نهایی خرید اقساطی چقدر میشود؟
- آیا پیشپرداخت دارد؟
- مبلغ هر قسط چقدر است؟
- چند قسط باید پرداخت کنم؟
- تاریخ پرداخت اقساط چیست؟
- آیا هزینه یا کارمزد دیگری وجود دارد؟
- در صورت تأخیر چه اتفاقی میافتد؟
- شرایط مرجوعی چگونه است؟
- آیا فروشگاه معتبر است؟
- قرارداد را کامل خواندهام؟
- آیا این قسط با سایر هزینههای ماهانه من هماهنگ است؟
اگر پاسخ این سؤالها روشن باشد، مقایسه گزینهها نیز سادهتر خواهد بود.
جمعبندی؛ خرید اقساطی آگاهانه
خرید اقساطی زمانی میتواند ابزار مناسبی باشد که به مدیریت بهتر زمان پرداخت کمک کند، نه اینکه صرفاً هزینه خرید را به آینده منتقل کند.
قبل از خرید، قیمت نقدی و اقساطی را مقایسه کنید، هزینه نهایی را محاسبه کنید، شرایط قرارداد را بخوانید و مطمئن شوید مبلغ اقساط با بودجه شما هماهنگ است.
انتخاب فروشگاه نیز بهاندازه تعداد و مبلغ اقساط اهمیت دارد. فروشگاه مناسب باید شرایط روشن، قیمت قابل مقایسه و مسیر مشخصی برای خرید و پشتیبانی داشته باشد.
در کنار فروش اقساطی مستقیم، اعتبار خرید نیز میتواند یکی از مسیرهای تأمین قدرت خرید باشد. اگر اعتبار گرینپی در اختیار دارید، میتوانید پیش از خرید، پذیرندگان مرتبط و شرایط اعتبار خود را بررسی کنید و گزینهای متناسب با نیازتان انتخاب کنید.
سؤالات متداول درباره خرید اقساطی
خرید اقساطی چیست؟
خرید اقساطی روشی است که در آن هزینه کالا یا خدمت بهجای پرداخت کامل در زمان خرید، طبق شرایط مشخص در چند مرحله پرداخت میشود.
خرید اقساطی چگونه انجام میشود؟
معمولاً پس از انتخاب کالا، شرایط اقساط، پیشپرداخت و هزینه نهایی بررسی میشود و در صورت تأیید شرایط متقاضی، خرید انجام و اقساط طبق برنامه پرداخت میشوند.
خرید اقساطی با خرید اعتباری چه تفاوتی دارد؟
در خرید اقساطی معمولاً ابتدا کالا انتخاب میشود و هزینه آن در چند مرحله پرداخت میشود. در خرید اعتباری ممکن است ابتدا اعتبار در اختیار کاربر قرار گیرد و سپس در شبکه پذیرندگان مصرف شود.
خرید قسطی بهتر است یا نقدی؟
پاسخ به شرایط خریدار بستگی دارد. باید هزینه نهایی خرید اقساطی، نقدینگی موجود، توان پرداخت اقساط و ضرورت خرید با یکدیگر مقایسه شوند.
خرید اقساطی بدون ضامن چگونه است؟
برخی سرویسها ممکن است بدون ضامن سنتی ارائه شوند اما معمولاً همچنان شرایطی مانند اعتبارسنجی یا روشهای دیگر ارزیابی متقاضی وجود دارد.
برای خرید قسطی چه شرایطی لازم است؟
شرایط به فروشگاه یا ارائهدهنده بستگی دارد و ممکن است شامل اعتبارسنجی، مدارک هویتی، پیشپرداخت یا سایر الزامات باشد.
چگونه هزینه نهایی خرید اقساطی را محاسبه کنیم؟
پیشپرداخت، مجموع اقساط و تمام هزینههای احتمالی را با هم جمع کنید و نتیجه را با قیمت نقدی کالا مقایسه کنید.
آیا خرید اقساطی آنلاین امکانپذیر است؟
بله، برخی فروشگاهها یا سرویسها فرآیند خرید اقساطی آنلاین ارائه میکنند. شرایط اعتبارسنجی، پرداخت و ارسال در هر فروشگاه متفاوت است.
چه کالاهایی را میتوان اقساطی خرید؟
بسته به فروشگاه و سرویس، کالاهایی مانند موبایل، لوازم خانگی، وسایل خانه، پوشاک و برخی خدمات ممکن است بهصورت اقساطی عرضه شوند.
با اعتبار خرید گرینپی چگونه میتوان خرید کرد؟
نحوه خرید به نوع اعتبار و شرایط طرح بستگی دارد. کاربران دارای اعتبار باید پذیرندگان مرتبط و شرایط مصرف اعتبار خود را بررسی کنند.