
وقتی قیمت یک گوشی موبایل، ماشین لباسشویی یا حتی یک مبل ساده به چند برابر درآمد ماهانه میرسد، خریدن آن با پرداخت یکجا برای بسیاری از افراد عملاً ممکن نیست. خرید قسطی در چنین شرایطی نه یک انتخاب لوکس، بلکه یک راهحل عملی برای مدیریت هزینههاست.
اما خرید قسطی هم قوانین و نکات خودش را دارد. اگر بدون اطلاعات کافی وارد این مسیر شوید، ممکن است در پایان بیشتر از چیزی که فکرش را میکردید پرداخت کنید.
در این مقاله دقیقاً میخوانید که خرید قسطی چیست، چگونه انجام میشود، چه مزایا و محدودیتهایی دارد و هنگام انتخاب طرح مناسب باید به چه نکاتی توجه کنید. اگر دنبال خرید اعتباری هم هستید، تفاوت این دو مدل را نیز توضیح دادهایم.
خرید قسطی چیست؟
خرید قسطی یعنی شما کالا یا خدمتی را دریافت میکنید، اما مبلغ آن را بهجای یکبار پرداخت، در چند نوبت و طی یک بازه زمانی مشخص میپردازید. هر یک از این نوبتهای پرداخت، یک «قسط» نام دارد.
مثال ساده: یک تلویزیون ۱۲ میلیون تومانی را میخرید و بهجای پرداخت کامل در همان روز، ماهیانه ۱ میلیون تومان به مدت ۱۲ ماه پرداخت میکنید.
خرید قسطی چگونه انجام میشود؟
فرآیند خرید قسطی معمولاً چند مرحله دارد که ترتیب آنها بسته به فروشگاه یا سامانه ارائهدهنده ممکن است کمی متفاوت باشد.
انتخاب کالا و فروشگاه
اول باید مشخص کنید چه کالا یا خدماتی میخواهید و کدام فروشگاه امکان خرید قسطی آن را فراهم میکند. برخی فروشگاهها طرح اقساطی خودشان را دارند، برخی دیگر با بانکها یا سامانههای مالی مثل گرینپی قرارداد دارند. قبل از هر چیز، از بودن طرح قسطی در فروشگاه مورد نظرتان مطمئن شوید.
بررسی شرایط خرید
قبل از امضا یا تأیید هر چیزی، شرایط را کامل بخوانید. مواردی مثل مبلغ پیشپرداخت، تعداد اقساط، مبلغ هر قسط، کارمزد و جریمه دیرکرد را بررسی کنید. در این مرحله نباید عجله کنید.
پرداخت اولیه یا دریافت اعتبار
در برخی طرحهای قسطی، پرداخت یک «پیشپرداخت» الزامی است؛ مبلغی که همان ابتدا پرداخت میکنید و مابقی را بهصورت قسطی ادامه میدهید. در برخی دیگر، مثل خرید با اعتبار، سقف اعتباری به شما تعلق میگیرد و پیشپرداختی نیست.
خرید و پرداخت اقساط
پس از تأیید شرایط و دریافت کالا، هر ماه در تاریخ مشخصشده باید قسط را پرداخت کنید. بسیاری از سامانهها امکان پرداخت خودکار یا یادآوری پیامکی دارند که در مدیریت پرداخت کمک میکند.
مدیریت و تسویه اقساط
پیگیری منظم اقساط پرداختشده و باقیمانده، یک عادت مهم مالی است. برخی افراد ترجیح میدهند اقساط را زودتر از موعد تسویه کنند تا از پرداخت کارمزد بیشتر جلوگیری کنند؛ اما پیش از این کار، بررسی کنید که آیا تسویه زودهنگام در طرح شما مجاز است یا خیر.
تفاوت خرید قسطی و خرید اعتباری چیست؟
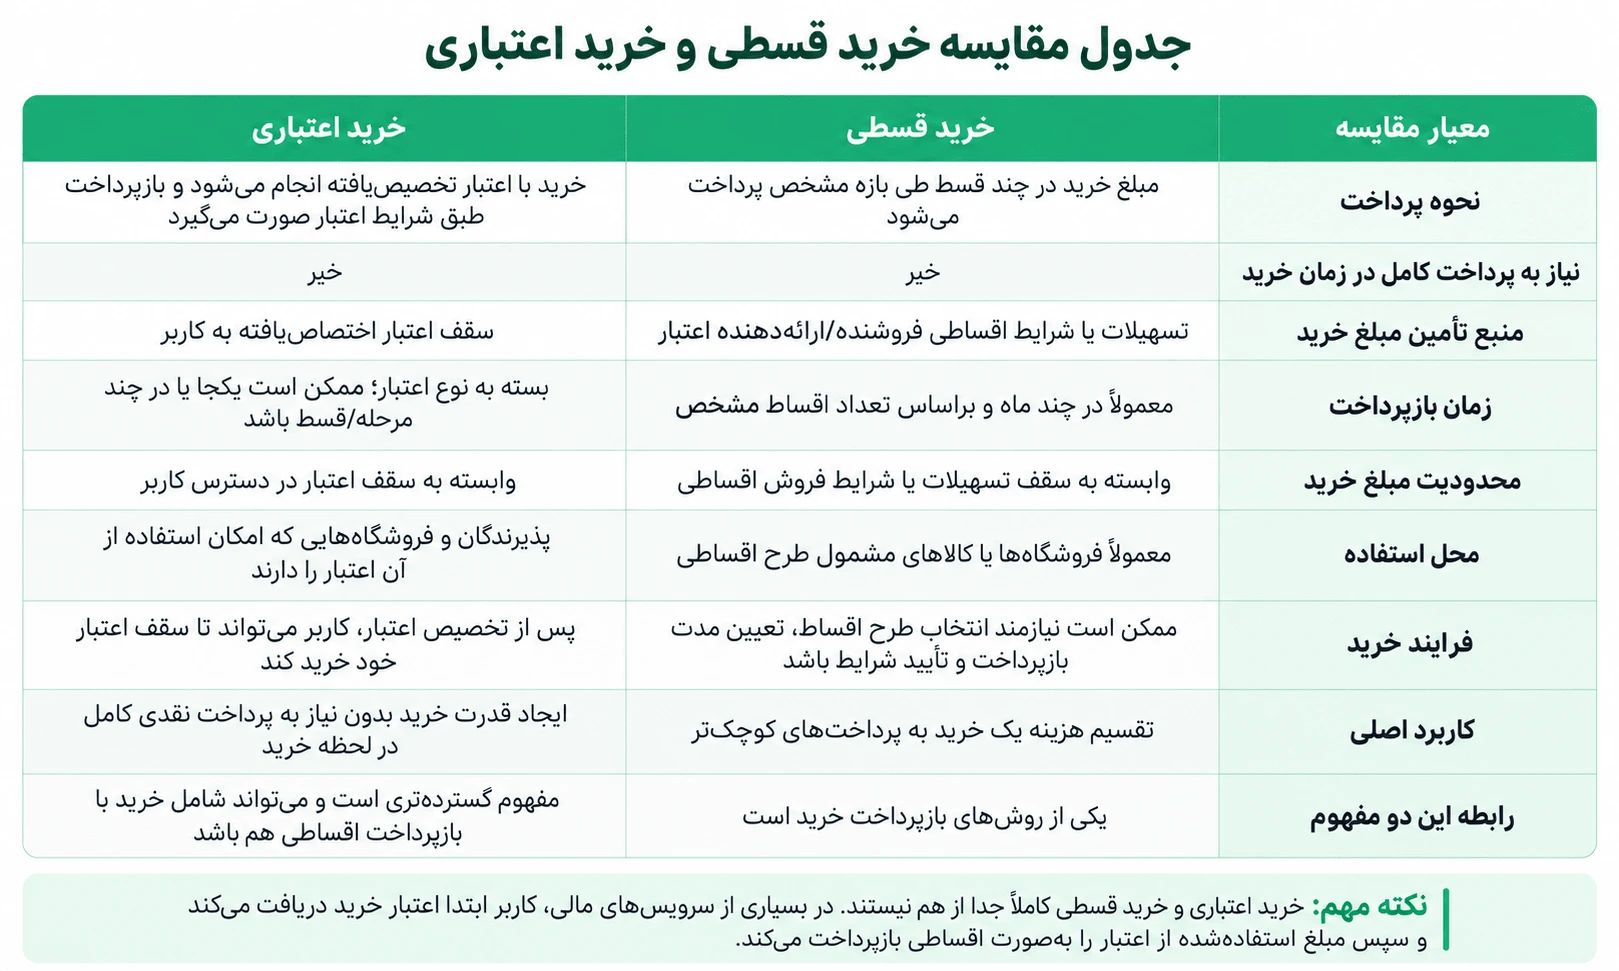
این دو مدل اغلب با هم اشتباه گرفته میشوند، اما تفاوتهای مهمی دارند.
در خرید قسطی، شما معمولاً برای یک کالای خاص و از یک فروشگاه خاص قرارداد میبندید. مبلغ، تعداد اقساط و شرایط از قبل تعیینشده است.
در خرید اعتباری، یک سقف اعتباری به شما تعلق میگیرد که میتوانید آن را در خریدهای مختلف، نه فقط یک کالا استفاده کنید. انعطاف بیشتری دارد و معمولاً نیازی به مراجعه حضوری برای هر خرید نیست.
مزایای خرید قسطی چیست؟
تأمین نیاز بدون نقدینگی کامل
مهمترین مزیت خرید قسطی این است که میتوانید کالایی را که همین حالا نیاز دارید تهیه کنید، بدون اینکه منتظر جمع شدن کل پول بمانید. اگر ماشین لباسشویی خراب شده یا نیاز به لپتاپ برای کار دارید، خرید قسطی منتظر ماندن را از بین میبرد.
توزیع هزینه در طول زمان
بهجای یک پرداخت سنگین در یک ماه، هزینه بین چند ماه تقسیم میشود. این موضوع کمک میکند بقیه هزینههای زندگی دچار اخلال نشوند.
دسترسی به کالاهای با کیفیتتر
وقتی قیمت را به اقساط تقسیم میکنید، گاهی میتوانید کالایی با کیفیت و ماندگاری بالاتر بخرید که در بلندمدت اقتصادیتر است.
حفظ نقدینگی
پرداخت یکجا، نقدینگی را از دسترس خارج میکند. اما خرید قسطی این امکان را میدهد که پول نقد همچنان در اختیارتان باشد و در مواقع اضطراری از آن استفاده کنید.
پیشبینیپذیری هزینه
وقتی مبلغ قسط از ابتدا مشخص است، برنامهریزی مالی ماهانه سادهتر میشود.
معایب و ریسکهای خرید قسطی
صادقانه باید گفت که خرید قسطی همیشه مناسب نیست و بدون توجه کافی میتواند به مشکل تبدیل شود.
کارمزد و هزینه واقعی بالاتر: اغلب طرحهای قسطی، کارمزد دارند. این یعنی در نهایت بیشتر از قیمت نقدی کالا پرداخت میکنید. مقدار این اضافهپرداخت، بسته به طرح، میتواند قابل توجه باشد.
تعهد بلندمدت: وقتی قرارداد میبندید، ملزم به پرداخت ماهانه هستید، حتی اگر درآمدتان کاهش پیدا کند یا شرایطتان تغییر کند.
جریمه دیرکرد: نپرداختن قسط در موعد مقرر معمولاً جریمهای به دنبال دارد که هزینه کل را بیشتر میکند.
تشویق به خریدهای غیرضروری: وقتی پرداخت به اقساط تقسیم میشود، ممکن است چیزهایی بخرید که واقعاً نیاز ندارید؛ صرفاً چون قسط هر ماه «کم به نظر میرسد».
پیچیدگی شرایط قرارداد: برخی قراردادها بندهای ریز و پیچیده دارند که اگر دقت نشود، ممکن است سورپرایز ناخوشایندی در آینده ایجاد کنند.
قبل از خرید قسطی به چه نکاتی توجه کنیم؟
این چکلیست را قبل از هر خرید قسطی مرور کنید:
- مبلغ نهایی خرید را محاسبه کنید: مجموع همه اقساط را حساب کنید و با قیمت نقدی مقایسه کنید. این فاصله، هزینه واقعی خرید قسطی است.
- مبلغ پیشپرداخت را بررسی کنید: آیا توانایی پرداخت پیشپرداخت را دارید؟ برخی طرحها پیشپرداخت ندارند که میتواند مناسبتر باشد.
- تعداد و مبلغ اقساط را بسنجید: آیا مبلغ هر قسط با درآمد و هزینههای ماهانهتان سازگار است؟ قانون کلی: مجموع اقساط ماهانه نباید از یکسوم درآمد بیشتر باشد.
- کارمزد و هزینههای جانبی را بخوانید: آیا کارمزد ثابت است یا درصدی؟ آیا هزینههای پنهان دیگری وجود دارد؟
- شرایط بازپرداخت را بدانید: آیا میتوانید زودتر از موعد تسویه کنید؟ آیا در صورت تسویه زودهنگام، بخشی از کارمزد بازگردانده میشود؟
- جریمه دیرکرد را بپرسید: بدانید اگر یک قسط با تأخیر پرداخت شود، چه اتفاقی میافتد.
- اعتبار فروشگاه یا ارائهدهنده را بررسی کنید: آیا این فروشگاه یا سامانه مالی معتبر است؟ سابقه و نظرات کاربران را بخوانید.
- شرایط مرجوعی و خدمات پس از فروش را بدانید: در صورت بروز مشکل برای کالا، آیا میتوانید آن را مرجوع کنید؟ تکلیف اقساط در این حالت چه میشود؟
چه کالاها و خدماتی را میتوان قسطی خرید؟
امروزه دامنه کالا و خدماتی که میتوان قسطی خرید، بسیار گسترده شده است:
موبایل و کالای دیجیتال: گوشی هوشمند، لپتاپ، تبلت، هدفون و لوازم جانبی از پرطرفدارترین دستههای خرید قسطی هستند.
لوازم خانگی: ماشین لباسشویی، یخچال، جاروبرقی، ماشین ظرفشویی و سایر لوازم ضروری خانه.
تلویزیون و سیستم صوتی تصویری: کالاهایی که قیمتشان در سالهای اخیر بهشدت افزایش یافته و خرید قسطی آنها رایجتر شده است.
مبلمان و دکوراسیون: مبل، تخت، کمد و سایر اقلام چیدمان منزل.
پوشاک و کفش: برخی برندها و فروشگاههای پوشاک، امکان خرید اقساطی فراهم کردهاند.
سفر و گردشگری: بلیط هواپیما، هتل و پکیجهای سفر در برخی سامانهها با پرداخت قسطی قابل رزرو هستند.
خدمات آموزشی: دورههای آموزشی، آموزشگاهها و برخی پلتفرمهای آنلاین آموزشی.
خدمات پزشکی و دندانپزشکی: برخی مراکز درمانی امکان پرداخت قسطی هزینههای درمانی را فراهم کردهاند.
خرید قسطی بهتر است یا خرید با اعتبار؟
جواب این سؤال بستگی به نیاز شما دارد.
خرید قسطی برای مواردی مناسب است که یک کالای خاص و گرانقیمت میخواهید، شرایط طرح آن روشن است و با یک فروشگاه معین کار میکنید.
خرید با اعتبار وقتی کارایی بیشتری دارد که:
- میخواهید در چندین فروشگاه مختلف خرید کنید.
- نمیخواهید هر بار برای یک کالا قرارداد جداگانه ببندید.
- به انعطاف در مدیریت خریدها نیاز دارید.
- پیشپرداخت ندارید یا نمیخواهید پرداخت کنید.
گرینپی یک سامانه خرید با اعتبار است که امکان خرید از فروشگاههای طرف قرارداد را با یک اعتبار مشترک فراهم میکند. اگر دنبال یک مدل منعطفتر از خرید قسطی سنتی هستید، خرید اعتباری گرینپی میتواند گزینهای برای بررسی باشد.
خرید قسطی از فروشگاههای طرف قرارداد چگونه انجام میشود؟
فروشگاههای طرف قرارداد، یعنی فروشگاههایی که با یک بانک، مؤسسه مالی یا سامانه اعتباری قرارداد همکاری دارند.
معمولاً فرآیند به این شکل است:
- یافتن فروشگاه طرف قرارداد: از طریق وبسایت یا اپلیکیشن سامانه مالی، لیست فروشگاههای طرف قرارداد را پیدا کنید.
- انتخاب کالا: در فروشگاه مورد نظر، کالای خود را انتخاب کنید و از امکان خرید قسطی یا اعتباری مطمئن شوید.
- احراز هویت و اعتبارسنجی: بسته به سامانه، ممکن است لازم باشد اطلاعات هویتی تأیید شود.
- تأیید خرید و دریافت کالا: پس از تأیید، کالا تحویل داده میشود و پرداخت از اعتبار شما کسر میشود.
اگر میخواهید بدانید کدام فروشگاهها با گرینپی همکاری دارند، میتوانید لیست فروشگاههای گرینپی را مشاهده کنید.
خرید قسطی برای چه کسانی مناسب است؟
چند سناریوی رایج که خرید قسطی در آنها منطقی به نظر میرسد:
کسی که به کالای ضروری نیاز دارد اما نقدینگی کافی ندارد: یخچال خراب شده، ماشین لباسشویی از کار افتاده یا لپتاپ برای کار از دست رفته؛ اینها جاهایی هستند که خرید قسطی واقعاً کمک میکند.
کسی که درآمد ثابت دارد و میتواند اقساط را بهموقع پرداخت کند: اگر پرداخت ماهانه در بودجه جا میشود و تعهد به پرداخت منظم برایتان ممکن است، خرید قسطی ریسک پایینی دارد.
کسی که میخواهد نقدینگیاش را حفظ کند: حتی اگر پول کافی دارید، گاهی منطقیتر است که بهجای پرداخت یکجا، اقساط کوچکتر پرداخت کنید و پول نقد را برای موارد اضطراری نگه دارید.
کسی که میخواهد کالای بادوامتر بخرد: وقتی هزینه توزیع میشود، میتوانید انتخاب بهتری داشته باشید که طول عمر بیشتری دارد.
خانوادههایی که لوازم خانه جدید میچینند: راهاندازی خانه جدید هزینه سنگینی دارد. خرید قسطی یا اعتباری میتواند این فشار را پخش کند.
جدول مقایسه خرید قسطی و خرید اعتباری
گرینپی؛ از خرید اعتباری امروز تا خرید قسطی در آینده
گرینپی امروز با ارائه خرید اعتباری، به کاربران این امکان را میدهد که از فروشگاههای طرف قرارداد، کالا و خدمات موردنیازشان را با استفاده از اعتبار خود خریداری کنند و هزینه خرید را مطابق شرایط اعتبارشان مدیریت کنند. اما مسیر گرینپی به خرید اعتباری محدود نمیشود.
در ادامه توسعه خدمات، خرید قسطی و مدل BNPL (Buy Now, Pay Later) نیز در نقشه راه این مجموعه قرار دارد تا کاربران بتوانند متناسب با نیاز و شرایط مالی خود، گزینههای متنوعتری برای تأمین هزینه خرید داشته باشند.
به این ترتیب، گرینپی در حال حرکت به سمت ایجاد یک تجربه کاملتر در حوزه تأمین مالی خرید است؛ از خرید با اعتبار گرفته تا مدلهایی که امکان خرید امروز و پرداخت در آینده یا بازپرداخت در قالب اقساط را فراهم میکنند.
سوالات متداول خرید قسطی
خرید قسطی چیست؟
خرید قسطی یعنی دریافت کالا یا خدمت و پرداخت تدریجی مبلغ آن در چند نوبت که به هر نوبت «قسط» گفته میشود. شما کالا را همان ابتدا میگیرید اما پولش را بهصورت ماهانه پرداخت میکنید.
تفاوت خرید قسطی و خرید اعتباری چیست؟
خرید قسطی معمولاً برای یک کالای خاص از یک فروشگاه خاص است. خرید اعتباری، یک سقف اعتباری کلی است که میتوانید در خریدهای مختلف از فروشگاههای مختلف از آن استفاده کنید. خرید اعتباری انعطاف بیشتری دارد.
خرید قسطی بدون پیشپرداخت امکانپذیر است؟
بله، در برخی طرحها و سامانههای خرید اعتباری، نیازی به پیشپرداخت نیست. اما در خرید قسطی سنتی بانکها یا فروشگاهها، معمولاً پیشپرداخت الزامی است. برای اطلاع از شرایط دقیق هر طرح، باید مستقیماً با ارائهدهنده آن طرح مشورت کنید.
برای خرید قسطی چه مدارکی لازم است؟
معمولاً کارت ملی و مدارک هویتی اساسیترین نیاز هستند. برخی طرحها ممکن است درخواست گواهی درآمد، فیش حقوقی یا ضمانت کنند. شرایط دقیق بستگی به ارائهدهنده طرح دارد.
خرید قسطی کالا چگونه انجام میشود؟
فرآیند معمولاً شامل این مراحل است: انتخاب کالا و فروشگاه دارای طرح قسطی، بررسی شرایط، احراز هویت، پرداخت پیشپرداخت در صورت وجود، دریافت کالا و پرداخت ماهانه اقساط تا تسویه کامل.
بهترین فروشگاه برای خرید قسطی کدام است؟
فروشگاه «بهتر» به نوع کالای مورد نیاز، شرایط طرح قسطی، کارمزد و اعتبار فروشگاه بستگی دارد. توصیه میشود شرایط چند فروشگاه را مقایسه کنید و یک فروشگاه با سابقه و شرایط شفاف انتخاب کنید. میتوانید فروشگاههای طرف قرارداد گرینپی را هم بررسی کنید.
آیا خرید با اعتبار همان خرید قسطی است؟
نه دقیقاً. هر دو روشی برای خرید بدون پرداخت کامل فوری هستند، اما ساختارشان متفاوت است. خرید قسطی معمولاً برای یک کالا و یک قرارداد مشخص است، در حالی که خرید با اعتبار یک سقف اعتباری است که میتوانید آن را در خریدهای مختلف به کار ببرید.
آیا تأخیر در پرداخت قسط جریمه دارد؟
بله، در اکثر طرحهای قسطی تأخیر در پرداخت منجر به جریمه دیرکرد میشود. مقدار این جریمه بسته به قرارداد متفاوت است و باید پیش از امضا از آن مطلع شوید. پرداخت بهموقع اقساط هم از نظر مالی و هم از نظر حفظ اعتبار مالی اهمیت دارد.